この記事のポイント
- 基礎収入は事故の前の年の申告所得:青色申告特別控除は実際に払った経費ではないので、控除する前の所得を確かめます。
- 休業中も払い続けた固定費を足す:ただし、事故の前と後の所得を比べる方法で計算するときは足しません。
- 日数は休業の実態で決まる:通院した日だけに限られず、仕事を減らした期間は割合で考えます。
- 申告と実際が違う・赤字・減収がないときは、別の資料で示す:通帳や売上の帳簿などです。
自営業でも休業損害は請求できる? 基本の計算のしかた
個人事業主・自営業の人が、交通事故のけがで仕事を休んだり減らしたりして収入が減った分は、休業損害として請求できます。基本は、事故の前の年の確定申告の所得から1日あたりの額を出し、休業した日数や割合を掛ける計算です。
休んでいる間も払い続けた店の家賃や従業員の給料などの固定費は、事業を続けるためにやむを得ないものであれば損害に入ります(裁判の基準をまとめた、いわゆる赤い本 2020年版 上巻 80頁。以下、赤い本は同じ版の上巻)。
額を大きく左右するのは、①確定申告書のどの数字を使うか、②固定費を足すか、③何日分・何割の休業とみるか、の3つで、下の計算例では約2.7倍の差が出ます。
申告をしていない、少なく申告していた、赤字だった、家族が手伝って売上が落ちなかった、という場合も、それだけであきらめる必要はありません。確定申告書の欄から出す計算例、固定費の表、書類のチェックリストで説明します。
休業損害は、けがの慰謝料とは別の項目です(赤い本 73頁)。対象は症状固定(治療を続けてもそれ以上よくならない状態)までで、その後の収入の減少は、後遺障害が認められれば逸失利益として請求します(栗宇一樹・古笛恵子編『交通事故におけるむち打ち損傷問題〔第3版〕』116頁。以下「むち打ち損傷問題」)。会社員・主婦を含めた全体は休業損害の請求について(主婦・会社員・自営業)をご覧ください。
確定申告書のどの数字を使う? 基礎収入の決め方
| 書類 | 見るところ | 確かめること |
|---|---|---|
| 確定申告書 | 事業の収入金額と所得金額 | 青色申告の所得金額は、特別控除を差し引いた後の額 |
| 青色申告決算書(損益計算書) | 売上(収入)金額、売上原価、経費の科目ごとの額、専従者給与、青色申告特別控除前の所得金額 | 経費の中から、休業中も払い続けた固定費を拾い出す |
| 収支内訳書(白色申告) | 総収入金額と必要経費の内容(国税庁タックスアンサー No.2080) | 同じく、固定費を拾い出す |
| 住民税の課税証明書 | 市区町村が証明する所得 | 申告の内容を公的な書類で裏づける |
青色申告特別控除は、実際に払ったお金ではない
青色申告の人は、事業所得などから最高65万円(要件によって55万円・10万円)の青色申告特別控除を差し引いて税金を計算します(租税特別措置法25条の2、国税庁タックスアンサー No.2072)。
確かめるのは「控除の前の所得」
これは税金の計算上の控除で、実際に出ていった経費ではありません。裁判でも、控除の前の所得をもとに基礎収入が考えられることがあり(赤い本 82頁・83頁)、赤字かどうかを見るときも控除額を足し戻して考えられています(松本講演 30頁)。
家族に払った給与と、家族の働き
青色申告の人が、生計を同じくする家族で、もっぱらその事業に従事する人に払った給与(青色事業専従者給与)は、税務署に届け出た範囲で、働きの対価として相当な額であれば、経費として所得から差し引かれます(所得税法57条1項)。
一方、赤い本は、逸失利益の項で、家族の働きや設備なども合わさって所得が生まれているときは、本人が寄与した割合で計算するとしています(赤い本 106頁)。休業損害の基礎収入でも、家族に払った給与や家族の働きをどうみるかが考慮されます(同 82頁・83頁)。
家族が事業を手伝っているときは、誰がどの仕事をしていたか、専従者給与が実際の働きに見合っていたかを説明できるようにしておきます。
休業中も払った家賃などの固定費は足せる?
赤い本は、自営業者などが休んでいる間に払った家賃や従業員の給料などの固定費について、事業を保ち続けるために払わざるを得なかったものは損害になる、という基準を示しています(赤い本 80頁)。費用ごとの扱いを、赤い本をもとにまとめると次のとおりです。
| 費用 | 扱い | 赤い本 |
|---|---|---|
| 地代家賃(店舗・事務所の家賃、地代)、減価償却費、損害保険料、租税公課(固定資産税・自動車税など)、利子割引料(借入金の利息)、リース料、諸会費、水道光熱費・通信費・修繕費 | 固定費として考慮されることがある | 82頁〜84頁 |
| 従業員の給料 | 赤い本の基準が固定費の例として挙げている | 80頁 |
| 接待交際費、広告宣伝費 | 損害の計算に含めるかどうか、扱いが分かれる | 84頁 |
| 事業をやめると決まった後の固定費 | 固定費として考慮されないことがある | 83頁 |
費目だけでは決まりません
費目だけで決まるのではなく、休業中も実際に払ったか、事業の継続に必要だったかが見られます。仕入れ(売上原価)や、売上に応じて増減する経費は、休業すれば払わずに済むので固定費には入りません(松本講演 27頁)。
足し方の注意:事故の前と後の所得を比べる方法では足さない
- この方法では休業中の固定費が計算に入らないので、固定費を足します。
- 足し方には、前の年の所得に前の年の固定費を足してから日数や割合を掛ける方法と、計算したあとで休業中の固定費を足す方法があり、近時は前者の例がどちらかといえば多いとされています(松本講演 28頁・29頁)。
- 事故の年の所得は固定費を差し引いたあとの数字なので、差額にさらに固定費を足すと二重に数えることになります(松本講演 27頁・28頁)。
- 比べる方法では、事故のあとに作る事故の年の申告書の所得が極端に低いと、そのままは信用されないことがあります(同 29頁)。
何日分が休業になる? 通院した日だけとは限りません
- 1日の額:原則6,100円。それを超えることが資料で明らかなら、1万9,000円を上限に実際の額
- 日数:実際に休んだ日数を基準に、治療期間の範囲内で決める
- けがの分は、治療費や慰謝料なども合わせて120万円が上限
- 事業所得者の1日の額:(事故の前1年間の収入額(固定給を除く)- 必要経費)× 寄与率 ÷ 365日と、6,100円の高いほう
- 日数:原則は実際に治療を受けた日数。けがの様子や業種などを考えて、治療期間の範囲内でその2倍まで数えることができる
- 通院しなかった日も、休業が必要だったかを事案ごとに判断する
- むち打ち損傷の裁判例では、自営業者などで治療が長引いた場合、症状固定までを休業期間としながら、割合で認める例が多い
- 期間を区切った例では、6か月以内が多い
自賠責保険の基準
自賠責保険の支払基準(令和2年4月1日以降の事故)では、休業損害は1日6,100円が原則で、資料によってそれを超えることが明らかなときは、1日1万9,000円を上限に実際の額が支払われます。日数は、実際に休んだ日数を基準に、けがの様子や治療を受けた日数などを考えて、治療期間の範囲内で決めます(赤い本 436頁、自動車損害賠償保障法施行令3条の2)。けがの分は、治療費や慰謝料なども合わせて120万円が上限です(同施行令2条1項3号イ。自賠責保険による「休業損害(休業補償)」の計算方法)。
支払基準そのものには、職業ごとの計算式はありません。ひき逃げや無保険の車による事故などで国が損害をてん補する政府保障事業(赤い本 2020年版 下巻(講演録編)177頁)の実施要領は、事業所得者の1日あたりの額を「(事故の前1年間の収入額(固定給を除く)- 必要経費)× 寄与率 ÷ 365日」と6,100円の高いほうとし、休業日数は原則として実際に治療を受けた日数で、けがの様子や業種などを考えて、治療期間の範囲内でその2倍まで数えることができる、としています(国土交通省「自動車損害賠償保障事業が行う損害の填補の基準実施要領」5頁。以下「実施要領」)。
裁判の基準:期間を区切り、割合で考える
裁判では、症状固定までの全期間を休業とみることもあれば、はじめの一定期間のあとは割合を下げたり、全期間を通じた平均の割合で考えたりすることもあります(赤い本 80頁・81頁)。むち打ち損傷の裁判例では、仕事の種類や、後遺障害の有無と程度などを合わせて考え、休業が必要な期間や割合を決めているとされます(むち打ち損傷問題 117頁)。
休業中に代わりの人を頼んで払った費用も、損害として考慮されることがあります(赤い本 85頁)。
申告していない・少なく申告していたときは?
赤い本は、逸失利益の項で、自営業者などの基礎収入は申告した所得を参考にしつつ、実際の収入が申告と違うことを証明できれば実際の収入で計算し、実際の収入を証明するのが難しいときは賃金センサスなどの統計によることもある、としています(赤い本 105頁・106頁)。
休業損害でも、申告した所得を超える収入が認められることがあり、資料で裏づけた実際の収入や、賃金センサスの平均賃金が基礎収入とされることがあります。考慮される資料や事情には、次のようなものがあります(赤い本 81頁〜83頁)。
実際の収入を示す資料・事情
- 取引先への売上と、かかった経費の記録
- 売上の記録と、それを裏づける別の資料
- 預金通帳への入金、領収証
- 申告で差し引いた経費が、実際にはかかっていなかったり、生活費だったりしたこと
- 申告の所得では、実際の暮らしが成り立たないこと
- 従業員の数など、事業の規模
証明できないと、減らして計算されることも
一方、申告をしていない人や客観的な資料を出さない人が平均賃金をもとにするには、平均賃金ほどの収入を得ていた見込みを証明する必要があり(齊藤顕「逸失利益の算定における賃金センサス」赤い本 2007年版 下巻(講演録編)117頁。以下「齊藤講演」)、証明できないときは平均賃金を減らして計算することがあるとされ、申告すらしていなかったときは大幅な減額もやむを得ないと指摘されています(同 118頁〜120頁。逸失利益についての検討)。
申告と実際が違うという主張は税金にも関わるので、税理士にも相談してください。
赤字のとき・家族が手伝って売上が落ちなかったときは?
赤字のとき
赤字のときの考え方(松本講演の整理)
- 前の年の所得が、青色申告特別控除などを足し戻してもマイナスなら、所得に日数を掛ける方法では休業損害は出ない。ただし、固定費を足してマイナスが消えるなら、その額に休業の割合を掛けて計算できる(同 30頁)
- 事故の前と後を比べる方法では、赤字が広がった額が休業損害になる(同 30頁)
- 固定費だけを休業損害とする主張もよく見られるが、赤字の事業は休業すると損失を免れる面もあり、慎重な計算が求められる(同 31頁・32頁)
裁判でも、赤字の場合に、事故の前と後の損失の差や、以前の収入の実績などが考慮され、休業損害が認められることがあります(赤い本 81頁・82頁)。何年分かの申告を並べ、赤字の理由を説明できるようにします。
家族が手伝って売上が落ちなかったとき
第三者に仕事を頼んだ場合などを除けば、収入が減っていなければ原則として休業損害は認められません(むち打ち損傷問題 115頁)。ただ、申告の数字の上では減収がなくても、休業損害が認められることがあります(赤い本 83頁)。
家族が代わりに働いて売上が保たれていたときは、家族が代わった仕事の中身と期間を、陳述書などで具体的に示すことが大切です。
いくらになる? 計算例と必要な書類
計算例:確定申告書の欄から基礎収入を出す
一人で飲食店を営む青色申告の人の例です(数字は説明のための例です)。事故の前の年の青色申告決算書は次のとおりでした。
| 決算書の項目 | 金額 |
|---|---|
| 売上(収入)金額 | 900万円 |
| 売上原価(仕入れ) | 300万円 |
| 経費の合計 | 330万円 |
| うち固定費(地代家賃96万円、減価償却費30万円、リース料12万円、租税公課8万円、損害保険料6万円) | 152万円 |
| 青色申告特別控除前の所得金額 | 270万円 |
| 青色申告特別控除額 | 65万円 |
| 所得金額(確定申告書の事業所得の額) | 205万円 |
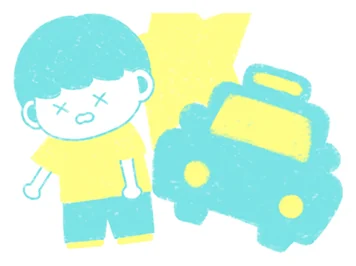
休業の割合は、説明のために30日を100%、60日を50%、90日を20%と置きました(30日 + 30日 + 18日 = 78日分)。
- 事故追突されて、首と腰を痛める
- 最初の
30日店を閉める:100% → 30日分 - 次の
60日営業時間を短くする:50% → 30日分 - その後
90日通院しながら、ほぼ普段どおり営業:20% → 18日分 - 症状
固定事故から180日。合わせて78日分(通院した日は60日)
| 計算のしかた | 計算 | 休業損害 |
|---|---|---|
| ① 所得金額(控除後)を365日で割り、通院した日だけ数える | 205万円 ÷ 365日 = 5,616円 × 60日 | 33万6,960円 |
| ② 控除前の所得を365日で割り、78日分を数える | 270万円 ÷ 365日 = 7,397円 × 78日 | 57万6,966円 |
| ③ 控除前の所得に固定費を足して365日で割り、78日分を数える | (270万円 + 152万円)÷ 365日 = 1万1,561円 × 78日 | 90万1,758円 |
| ④ 事故の前と後を比べる(事故の年の控除前の所得が190万円の場合) | 270万円 - 190万円(固定費は足さない) | 80万円 |
1日あたりの額は1円未満を切り捨てました。①と③では約2.7倍の差があります。
示談の案が届いたら、ここを確かめる
示談の案が届いたら、次の点を確かめてください(保険会社から交通事故の示談書が届いた方へ)。
- 1日あたりの額が、控除後の所得から出ていないか
- 固定費が入っているか
- 日数が、通院した日だけになっていないか
自分の数字で見当をつける表
| 項目 | 記入 |
|---|---|
| ① 事故の前の年の青色申告特別控除前の所得金額(白色申告は収支内訳書の所得金額) | ( )円 |
| ② 休業中も払い続けた固定費(前の年の決算書の額) | ( )円 |
| ③ 1日あたりの額 =(① + ②)÷ 365日 | ( )円 |
| ④ 仕事をまったくできなかった日数 × 100% | ( )日分 |
| ⑤ 仕事を減らした日数 × 減らした割合 | ( )日分 |
| ⑥ 休業損害の見当 = ③ ×(④ + ⑤) | ( )円 |
必要な書類のチェックリスト
赤い本の付録は、自営業者の休業損害の資料に、確定申告書、住民税の課税証明書、領収書、売上明細書、通帳、陳述書を挙げています(赤い本 2020年版 下巻(講演録編)188頁)。これをもとにまとめました。
そろえておきたい書類
- 事故の前の年の確定申告書の控えと、青色申告決算書または収支内訳書(赤字や売上の波を説明するため、できれば3年分ほど)
- 税務署に提出したことが分かる形の控え
- 住民税の課税証明書
- 月ごとの売上が分かる帳簿、売上明細書、請求書の控え、預金通帳
- 固定費の支払を示す資料:店舗の賃貸借契約書、リース契約書、保険証券、借入金の返済予定表、休業中も払った従業員の給与の記録
- 仕事ができなかったことを示す資料:予約や受注の取消し、取引先とのやりとり、臨時休業の知らせ
- 代わりの人を頼んだ費用の領収書と、家族が手伝った内容(誰が、いつから、どの仕事を代わったか)を書いた陳述書
- 主治医の記録:仕事の中身と、できない作業(重い物を持てないなど)を伝え、カルテに残してもらう
よくある質問
確定申告をしていませんでした。休業損害は請求できませんか。
請求はできますが、通帳への入金、請求書、取引先からの支払の記録などで実際の収入を示すことになります。働いて収入を得ていたことが認められるのに、正確な額が分からないというだけで否定するのは妥当でないとされる一方(齊藤講演 117頁。逸失利益についての検討)、平均賃金をもとにするには、年齢、職業、営業の規模、お金の出入り、家族を含めた暮らしぶりなどを具体的に示す必要があるとされています(同 118頁)。
開業したばかりで、前の年の申告の所得が少ないです。
前の年の申告所得だけで決まるわけではなく、実際の収入を資料で示せれば、それをもとにできることがあります(赤い本 81頁〜83頁)。開業からの売上と経費の記録、開業前の収入、取引先との契約などを示してください。
休業損害は通院した日の分しかもらえませんか。
通院した日に限られません。自賠責保険は実際に休んだ日数を基準にし(赤い本 436頁)、実施要領では治療を受けた日数の2倍まで数えられる場合があり(実施要領 5頁)、裁判では期間を区切って割合で考える例が多いとされています(むち打ち損傷問題 117頁・118頁)。交通事故で仕事を休む期間は何日?もご覧ください。
後遺障害が残ったときも、固定費を足して計算しますか。
症状固定のあとの逸失利益の計算では、固定費を所得に足さないのが一般的な扱いとされています(松本講演 32頁。交通事故の逸失利益とは?)。
こんなときはご相談ください
ひとつでも当てはまったら
- 確定申告書の所得金額をそのまま365日で割った額しか認めないと言われた
- 休業中も払った家賃やリース料、従業員の給料が計算に入っていない
- 赤字、申告していない、申告が少ない、という理由で休業損害を断られた
- 治療の打ち切りと一緒に、休業損害も止めると言われた(治療費打ち切りへの対処方法)
請求できる損害の全体は交通事故で請求できる損害、自賠責保険の慰謝料は自賠責保険から払われる慰謝料とは?で説明しています。
参考文献
- 自動車損害賠償保障法施行令 2条1項3号イ、3条の2
- 自賠責保険の支払基準(平成13年金融庁・国土交通省告示第1号)第2の2(令和2年4月1日以降の事故に適用するもの。赤い本 436頁に収録)
- 国土交通省「自動車損害賠償保障事業が行う損害の填補の基準実施要領」(令和5年3月28日付 国官参自保第572号)5頁
- 所得税法 57条1項、租税特別措置法 25条の2、国税庁タックスアンサー No.2072・No.2080(令和8年9月29日に確認)
- 公益財団法人日弁連交通事故相談センター東京支部『民事交通事故訴訟 損害賠償額算定基準』(赤い本)2020年版 上巻 73頁、80頁〜85頁、105頁・106頁、436頁、同 下巻(講演録編)177頁・188頁
- 松本真「赤字事業を営む経営者の休業損害と逸失利益の算定における基礎収入額」同 2014年版 下巻(講演録編)25頁〜32頁
- 齊藤顕「逸失利益の算定における賃金センサス」同 2007年版 下巻(講演録編)117頁〜120頁
- 栗宇一樹・古笛恵子編『交通事故におけるむち打ち損傷問題〔第3版〕』(保険毎日新聞社)115頁〜118頁